外国人社員の年末調整の注意点と進め方|対象者・必要書類・出国時の対応

採用関連情報


居住者である外国人社員の年末調整は、日本人社員と同じ手順で行います。

ただし、外国人社員ならではの注意点もあります。特に「居住者かどうかの判定」「国外に住む家族を扶養に入れるときの要件と書類」「本帰国する社員の出国時の年末調整」は日本人社員にはない作業です。また、母国に年末調整の仕組みがない社員も多いため、書類を配る前の説明も欠かせません。

令和8年分は、基礎控除の引上げなどの税制改正が2026年12月1日に施行され、令和8年分の年末調整で反映されます。例年より社員からの質問が増えることが予想されるため、この記事ではまず外国人社員の年末調整で押さえるべき4つの注意点を整理し、そのうえで10月から1月までの実際の流れを給与担当者の作業順に説明します。

外国人社員の入社から退職までの手続き全体は、外国人雇用手続き完全ガイドで解説しています。

外国人社員の年末調整で押さえるべき4つの注意点

外国人社員の年末調整は、計算の方法も使う申告書も日本人社員と同じです。
違いが出るのは、対象者の判定、国外に住む家族の扱い、帰国のタイミング、社員への説明の4点です。まず全体像を確認しておきましょう。
注意点日本人社員との違い担当者がやること
①居住者かどうかを判定する国籍ではなく、日本に住所・居所があるかで判定。非居住者は年末調整の対象外入社時に来日日・在留期間・滞在予定を確認する
②国外の家族を扶養に入れるときは書類が必要親族関係書類・送金関係書類(外国語なら翻訳文)が必要。30〜69歳の家族は原則対象外扶養に入れる家族ごとに、年齢に合った書類がそろっているか確認する
③本帰国する社員は出国時に年末調整12月を待たずに、出国の日までに支払う給与で精算する(一時帰国は対象外)本帰国・海外転勤の予定を早めに把握し、最後の給与で精算する
④制度になじみのない社員に説明する母国に年末調整の仕組みがなく、書類の意味が伝わりにくい書類を配る前に、仕組みと必要書類をやさしい日本語や母国語で説明する

注意点①:年末調整の対象かどうかは「居住者かどうか」で決まる

年末調整の対象かどうかは、国籍ではなく「居住者かどうか」で決まります。
居住者とは、日本国内に住所がある人、または引き続き1年以上居所がある人です。
1年以上日本に滞在する見込みで来日した社員は通常、来日時点から居住者として取り扱われます。
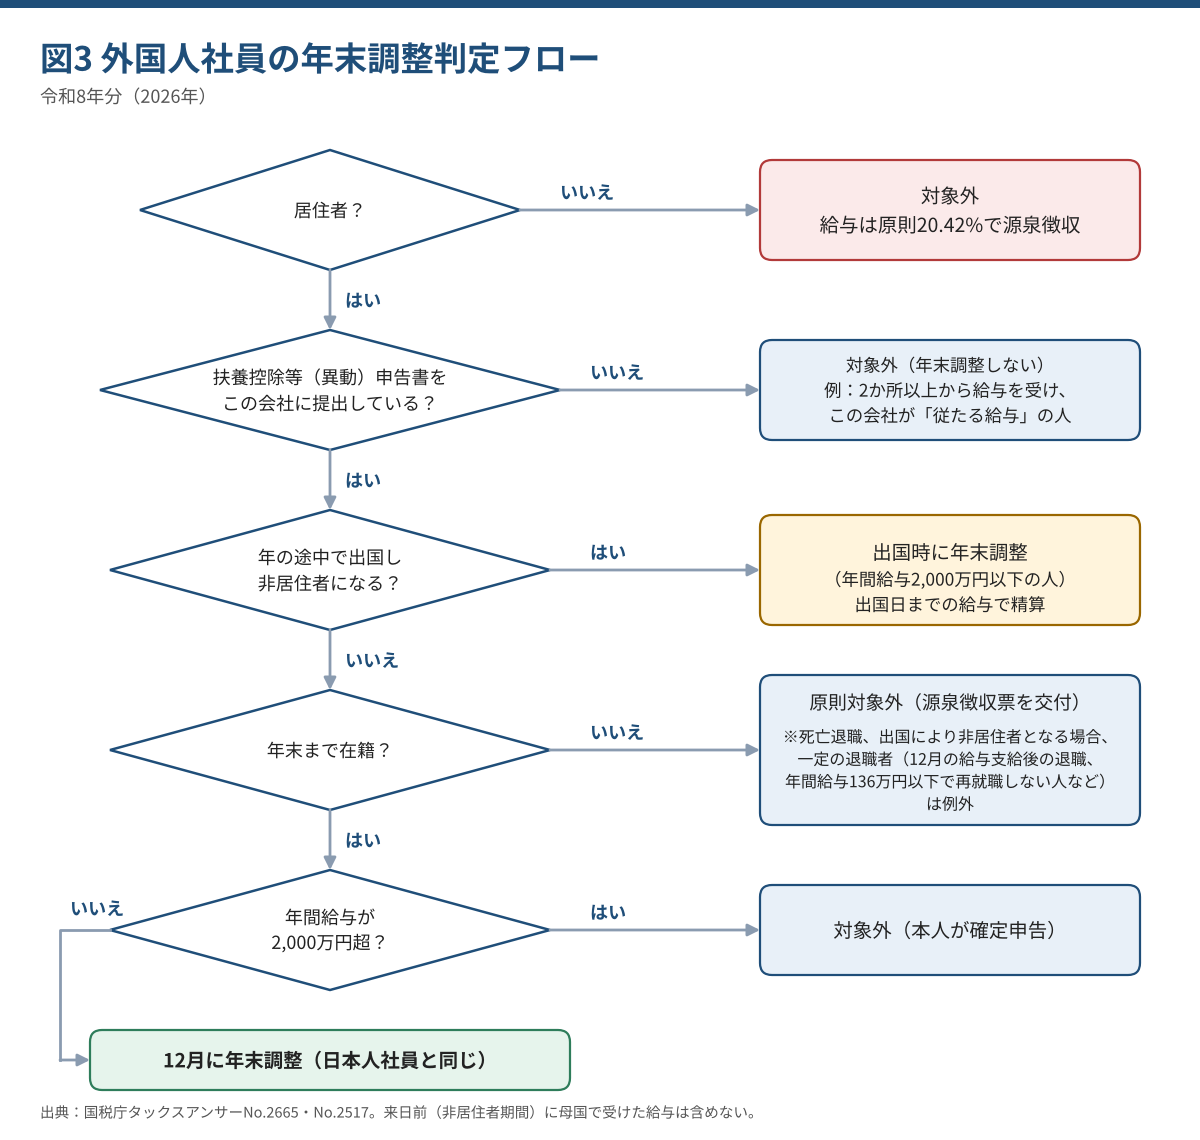
図 外国人社員の年末調整判定フロー
社員の状況年末調整会社の対応
居住者で年末まで勤務(年の途中の入社を含む)対象12月に実施。日本での前職があれば前職の源泉徴収票を回収
非居住者対象外給与は原則一律20.42%で源泉徴収
年の途中で出国し非居住者になる出国時に実施出国の日までに支払う給与で精算(扶養控除等申告書を提出し、年間給与2,000万円以下の人が対象)
年間の給与が2,000万円を超える対象外本人が確定申告
扶養控除等申告書を会社に提出していない(2か所以上から給与を受け、この会社が「従たる給与」の場合など)対象外この会社では年末調整しない(扶養控除等申告書を提出した「主たる給与」の会社で年末調整)
年の途中で退職(帰国しない)原則対象外源泉徴収票を交付し、転職先か確定申告で精算。年間給与136万円以下で年内に再就職しない人などは退職時に実施

来日前(非居住者だった期間)に母国の会社から受けた給与は、日本の年末調整には含めません。日本国内で前職がある場合だけ、前職の源泉徴収票を合算します。

なお、居住者のうち、日本国籍がなく過去10年以内に日本に住所・居所があった期間が5年以下の人は「非永住者」に区分されますが、年末調整は居住者と同じように行います。


注意点②:国外に住む家族を扶養に入れるには、年齢別の要件と書類の確認が必要

社員が母国に住む家族(国外居住親族)を扶養控除や配偶者控除などの対象にする場合、日本に住む家族とは違い、「家族であること」と「生活費などを送っていること」を書類で証明する必要があります。また、2023年(令和5年)分からは、扶養控除の対象になる国外の家族に年齢による要件が加わっています。

扶養控除の対象になる国外の家族と必要な書類

家族の年齢(12月31日時点)扶養控除の対象になるか必要な書類
16歳以上30歳未満対象親族関係書類+送金関係書類
30歳以上70歳未満原則対象外。ただし次のいずれかに当てはまれば対象
(1) 留学により国外に住んでいる
(2) 障害者である
(3) その年に社員から生活費・教育費として38万円以上の送金を受けている
(1) 親族関係書類+留学ビザ等書類+送金関係書類
(2) 親族関係書類+送金関係書類
(3) 親族関係書類+38万円送金書類
70歳以上対象親族関係書類+送金関係書類
配偶者(年齢を問わない)配偶者控除・配偶者特別控除の対象親族関係書類+送金関係書類

※いずれも所得要件(令和8年分の扶養親族は合計所得62万円以下)を満たすことが前提です。16歳未満の子は、日本に住んでいる場合と同じく扶養控除の対象になりません。

「親族関係書類」と「送金関係書類」とは

親族関係書類は、その人が社員の家族であることを証明する書類です。①戸籍の附票の写しなど日本の国・地方公共団体が発行した書類と家族のパスポートの写し、または②外国の政府・地方公共団体が発行した書類(出生証明書や婚姻証明書など、家族の氏名・生年月日・住所の記載があるもの)が該当します。扶養控除等申告書を提出するとき(年の途中で家族を追加するときはその時点)に提出してもらいます。


送金関係書類は、その年に家族の生活費や教育費を送ったことを証明する書類です。金融機関の外国送金依頼書の控え、社員が契約し家族が使うクレジットカード(家族カード)の利用明細、電子決済手段等取引業者の書類などが該当し、年末調整のときに提出してもらいます。

どちらの書類も、外国語で書かれている場合は日本語の翻訳文が必要です。また、送金は家族一人ひとりに対して行われている必要があり、たとえば父にまとめて送ったお金は母の送金関係書類にはなりません。海外から書類を取り寄せるには時間がかかるため、該当する社員には早めに案内しましょう。

注意点③:本帰国する社員は、12月を待たずに出国時に年末調整を行う

本帰国や海外転勤で非居住者になる社員については、年末調整の対象要件を満たす場合、12月を待たずに出国時に年末調整を行います。
出国の日までに支払う給与で年税額を計算し、過不足を精算します。対象は、扶養控除等申告書を提出していて、その年の給与が2,000万円以下の社員です(国税庁タックスアンサーNo.2517)。


ここでいう「出国」は、本帰国や1年以上の海外転勤などで日本に住所を有しなくなる(非居住者になる)場合です。
年末年始の休暇などで一時帰国し、また日本での勤務に戻る社員は対象ではなく、ほかの社員と同じように12月に年末調整を行います。

出国後に支払う給与や賞与のうち、国内での勤務に対応する部分は、非居住者への支払いとして原則20.42%で源泉徴収します。帰国時は住民税の一括徴収も同じタイミングで必要になるため、あわせて準備します。


帰国する社員には、厚生年金の脱退一時金(日本に住所を有しなくなった日から2年以内に請求)もあわせて案内しましょう。
会社向けの解説は
【特定技能】外国人労働者への脱退一時金について、社員に渡す資料には外国人のための脱退一時金 完全ガイドが使えます(制度の原文:日本年金機構「短期在留外国人の脱退一時金」)。

注意点④:年末調整を知らない社員には、仕組みから説明する

母国に年末調整の仕組みがない社員や、日本で初めて働く社員にとっては、扶養控除等申告書や送金関係書類が「何のための書類か」がわかりにくいものです。書類を配るだけでは記入漏れや提出の遅れにつながるため、次の3点を先に伝えておくと回収がスムーズになります。


・年末調整は、毎月の給与から差し引いた所得税の過不足を12月に精算する手続きで、税金が戻ってくることもある

・国外の家族を扶養に入れると税金が少なくなる場合があるが、家族であることと送金したことを証明する書類が必要になる

・母国から書類を取り寄せるには時間がかかるため、早めに準備してほしい


外国人人材の採用ならStepjob

採用から生活支援など様々なサポートを行っているので、初めて外国人を採用する方でも安心してお任せいただきます

無料相談はこちら

外国人社員への説明に使える一言

場面やさしい日本語English
年末調整の案内ねんまつちょうせいで、ぜいきんが かえってくることが あります。You may get a tax refund in your December salary.
送金書類の依頼くにの かぞくに おかねを おくった きろくを だしてください。Please submit proof of money you sent to your family this year.
翻訳の依頼がいこくごの しょるいには、にほんごの やくを つけてください。Please attach a Japanese translation to documents in other languages.

制度をくわしく説明したいときは、JAPAN LIFE PORTALの多言語ガイド(英語/ベトナム語/インドネシア語/中国語/ミャンマー語/ネパール語)を社員に共有できます。


年末調整の進め方:10月から1月までの5ステップ

ここからは、4つの注意点を踏まえた実際の作業を時系列で説明します。各ステップがどの注意点に関係するかもあわせて示します。

10月:対象者の洗い出し(注意点①③) 在留カードの在留期限と本帰国の予定を確認し、「12月に年末調整する人」と「年内に本帰国・海外転勤で出国する人(一時帰国は除く)」を分けます。


10〜11月:社員への説明と書類の配布(注意点②④) 年末調整の仕組みと提出書類の意味を説明したうえで、扶養控除等申告書の内容に変更がないか確認を依頼します。入社1年目の社員など、日本の年末調整が初めての社員には個別に案内しましょう。国外の家族を扶養に入れている(入れたい)社員には、家族の年齢に応じた必要書類を伝え、親族関係書類・送金関係書類の提出を早めに依頼します。


11月:回収とチェック(注意点②) 扶養に入れる家族ごとに、①家族の年齢に合った書類がそろっているか(30〜69歳なら38万円送金書類などが必要)、②外国語の書類に翻訳文があるか、③送金が家族一人ひとりに対して行われているか、を確認します。


12月:年税額の計算と精算 令和8年分は改正後の基礎控除・給与所得控除で計算します。あわせて翌年分(令和9年分)の扶養控除等申告書を配布します。


1月:源泉徴収票の交付と提出 1月31日までに源泉徴収票を交付し、市区町村へ給与支払報告書を提出します。

回収する書類

書類全員国外に家族がいる社員
扶養控除等(異動)申告書必要提出時に「親族関係書類」も必要
基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書必要国外の配偶者を申告する場合は親族関係書類・送金関係書類
保険料控除申告書該当者国内で締結した保険契約が対象(外国の保険会社等と国外で締結した契約は対象外)
送金関係書類―年末調整のときに必要。30〜69歳の家族を「38万円以上の送金」で申告する場合は「38万円送金書類」

外国語の書類には日本語の翻訳文が必要です。
また、送金は家族一人ひとりに行う必要があり、父にまとめて送ったお金は母の送金書類にはなりません(詳しくは「注意点②」を参照)。

令和8年分の年末調整で変わる点

項目令和8年分改正前
基礎控除(合計所得489万円以下)104万円(令和8・9年分の特例を含む)68万〜95万円(※)
基礎控除(489万円超655万円以下)67万円(同上)63万円
基礎控除(655万円超2,350万円以下)62万円58万円
給与所得控除の最低保障額74万円65万円
扶養親族等の所得要件合計所得62万円以下(給与収入のみなら年収136万円以下が目安)合計所得58万円以下(給与収入のみなら年収123万円以下が目安)
一般生命保険料控除の上限(23歳未満の扶養親族がいる場合)6万円(令和8年分以降)4万円

※※改正前(令和7年分)の基礎控除(合計所得489万円以下)は所得に応じて3段階:132万円以下=95万円/132万円超336万円以下=88万円/336万円超489万円以下=68万円(国税庁「昨年と比べて変わった点」) 改正は2026年12月1日に施行され、11月までの毎月の源泉徴収は変わりません。11月30日までにその年最後の給与を受けて退職した社員は、改正による控除を確定申告で受けることになります。


よくある質問

Q1

来日したばかりの社員も年末調整の対象ですか?
A

居住者で、扶養控除等申告書を会社に提出し、年末まで勤務していれば対象です。来日前に母国で受けた給与は含めません。

Q2

家族に現金を手渡しした場合も送金として認められますか?
A

認められません。送金関係書類は、金融機関の書類、社員が契約し家族が使うクレジットカード(家族カード)の利用明細、電子決済手段等取引業者の書類に限られます。

Q3

書類が年末調整に間に合わないときは?
A

その家族を除いて年末調整を行い、本人が確定申告で控除を受けます。

Q4

年末年始に一時帰国する社員も、出国時の年末調整が必要ですか?
A

必要ありません。出国時の年末調整は、本帰国や海外転勤で非居住者になる社員が対象です。一時帰国して日本での勤務に戻る社員は、12月にほかの社員と同じように年末調整を行います。

まとめ

外国人社員の年末調整は、①居住者かどうかの判定、②国外の家族の年齢別の要件と書類、③本帰国する社員の出国時の年末調整、④制度になじみのない社員への事前説明、の4点を押さえれば、日本人社員と同じ流れで進められます。令和8年分は改正点が多いため、書類の配布・回収が始まる前に、対象者の確認と社員への説明を早めに済ませておきましょう。

Stepjobについて

Stepjobは、外国人人材紹介のほか外国人の生活周りにおける支援業務も行っております。
引っ越しサポートや、定期面談など入職後にも手厚くサポートしております。
内定が決まった求職者に対して、日本の生活編・仕事編についてStepjobから研修動画を提供します。


外国人の定着率は「95% 」(※内定後6ヶ月)なので、外国人採用に不安を感じている方や、外国人を採用しても定着率が低いとお悩みの方は、ぜひご相談ください。
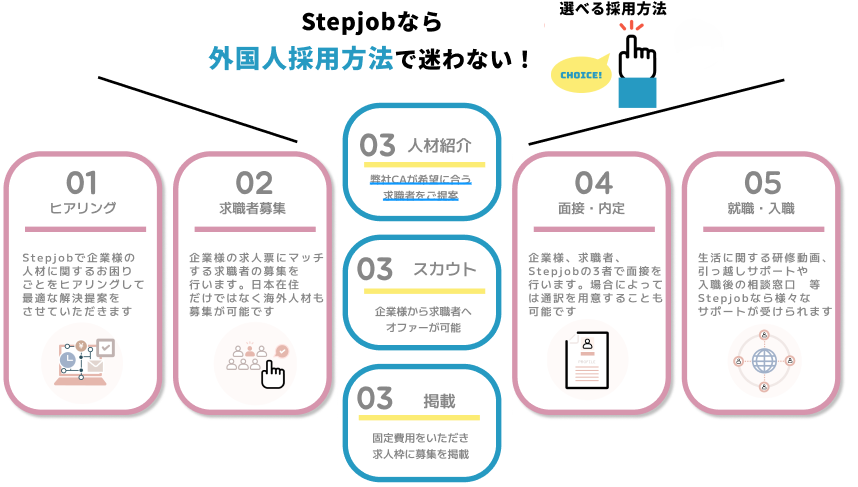
Stepjobの採用方法は「人材紹介」「スカウト」「掲載」の3種類あり、企業様に合わせて採用方法を選ぶことができます。


外国人人材の採用ならStepjob

採用から生活支援など様々なサポートを行っているので、初めて外国人を採用する方でも安心してお任せいただきます

無料相談はこちら